Cómo financiar una propiedad en Costa Rica siendo extranjero
¿Eres extranjero y quieres comprar en Costa Rica? Conoce 4 opciones de financiamiento, requisitos bancarios, hipotecas, primas y riesgos antes de invertir.
Alejandra Porras · Gerente de Marketing 12 de octubre de 2026 · 10 min de lectura

Cómo financiar una propiedad en Costa Rica siendo extranjero
Resumen: Descubre cómo financiar una propiedad en Costa Rica siendo extranjero. Compara hipotecas bancarias, financiamiento de desarrolladores, acuerdos con vendedores y préstamos internacionales antes de comprar.
¿Quieres comprar una casa, apartamento o propiedad de inversión en Costa Rica, pero tus ingresos provienen de otro país? Una de las primeras preguntas que probablemente te harás es si puedes obtener financiamiento sin ser ciudadano costarricense.
Sí, un extranjero puede explorar opciones para financiar una propiedad en Costa Rica, incluso si reside fuera del país. Sin embargo, la aprobación depende de su condición de residencia, ingresos, capacidad de pago, historial financiero y características del inmueble.
Existen cuatro alternativas principales: crédito hipotecario en Costa Rica, financiamiento del desarrollador, financiamiento del vendedor (seller financing) y préstamos obtenidos en el país de origen.
En esta guía conocerás cómo funciona cada opción, qué requisitos debes investigar y cuáles son los principales riesgos antes de comprometerte con una compra.
1. ¿Puede un extranjero obtener financiamiento en Costa Rica?
Ser extranjero no impide necesariamente solicitar financiamiento inmobiliario en Costa Rica.
No obstante, las condiciones pueden ser diferentes para una persona residente con ingresos locales y para alguien que vive en el extranjero.
Antes de solicitar un préstamo, prepara información sobre:
- País de residencia y condición migratoria.
- Ingresos mensuales y moneda en que los recibes.
- Situación laboral o actividad empresarial.
- Deudas y compromisos financieros.
- Ahorros disponibles para la compra.
- Tipo de propiedad y uso previsto.
Por ejemplo, una persona que desea comprar una vivienda para residir en Costa Rica puede recibir una evaluación diferente de quien busca adquirir un apartamento para alquilarlo.
Lo primero es confirmar si la entidad financiera acepta tu perfil y puede evaluar ingresos provenientes del extranjero.
2. Cuatro alternativas para financiar una propiedad en Costa Rica
No todas las opciones funcionan como una hipoteca tradicional. Algunas permiten financiar el precio de compra, mientras otras únicamente facilitan pagos durante la construcción.
Comparación de opciones de financiamiento
Alternativa
Cómo funciona
Qué debes evaluar
Crédito hipotecario en Costa Rica
Un banco local evalúa al comprador y la propiedad para otorgar financiamiento.
Residencia, ingresos, porcentaje financiado, avalúo y garantías.
Financiamiento del desarrollador
El desarrollador ofrece un calendario de pagos o condiciones particulares de crédito.
Prima, saldo pendiente, intereses y fecha de entrega.
Financiamiento del vendedor
El propietario acepta recibir una parte del precio mediante pagos posteriores.
Plazo, tasa, garantías, contrato y consecuencias del incumplimiento.
Préstamo en el país de origen
El comprador obtiene recursos de una entidad financiera fuera de Costa Rica.
Uso permitido de los fondos, costos, garantías y tipo de cambio.
La mejor alternativa dependerá de tu situación financiera, las condiciones disponibles y el inmueble que deseas adquirir.
2.1. Crédito hipotecario en Costa Rica para extranjeros
Algunas entidades bancarias costarricenses cuentan con programas que permiten evaluar solicitudes de compradores extranjeros.
Por ejemplo, BAC Costa Rica publica un programa que distingue entre extranjeros residentes con DIMEX y no residentes.
En la información del programa consultada para esta guía se indican porcentajes de financiamiento de hasta un 75% para residentes y hasta un 50% para no residentes, calculados sobre el menor valor entre el precio de venta y el avalúo.
Estos porcentajes están sujetos a condiciones y evaluación. No representan una oferta general del sistema bancario ni una aprobación garantizada.
Consulta las condiciones vigentes directamente con BAC Costa Rica.
También puedes investigar los requisitos de crédito hipotecario del Banco de Costa Rica (BCR).
Antes de presentar una solicitud, pregunta si aceptan ingresos del extranjero, qué documentos necesitan, qué porcentaje podrían financiar y qué garantías utilizan.
2.2. Financiamiento del desarrollador inmobiliario
Cuando compras una propiedad en construcción o preventa, el desarrollador puede ofrecer facilidades de pago.
Una modalidad consiste en distribuir la prima durante el período de construcción.
Ejemplo: Si compras un apartamento de US$180.000 y debes pagar un 20% antes de la entrega, aportarías US$36.000 durante esa etapa.
Sin embargo, todavía quedarían US$144.000 pendientes.
Este saldo podría requerir un crédito bancario u otra fuente de recursos.
Pagar la prima en cuotas no significa que toda la compra esté financiada.
Antes de firmar, pregunta quién financiará el saldo, cuándo deberá pagarse y qué sucederá si no consigues aprobación bancaria.
2.3. Financiamiento del vendedor o seller financing
El seller financing es un acuerdo en el que el propietario acepta recibir parte del precio mediante pagos posteriores a la negociación inicial.
Por ejemplo, el comprador podría entregar una prima y pagar el saldo bajo condiciones previamente acordadas.
No todos los propietarios ofrecen esta posibilidad.
Cuando existe, es fundamental definir por escrito la tasa de interés, el plazo, la moneda, las garantías y las condiciones de incumplimiento.
También debes confirmar cuándo se realizará el traspaso de la propiedad.
Presta especial atención a los contratos que incluyen un pago final elevado, conocido como balloon payment.
Una cuota mensual aparentemente accesible puede esconder una obligación importante al vencimiento.
Antes de utilizar esta modalidad, solicita asesoría legal independiente.
2.4. Préstamo en tu país de origen
Otra alternativa consiste en obtener financiamiento en el país donde resides o recibes tus ingresos.
Podrías investigar préstamos personales, créditos respaldados por activos existentes u otros productos autorizados para financiar una compra internacional.
Sin embargo, no debes asumir que tu banco aceptará una propiedad ubicada en Costa Rica como garantía.
Si utilizas una vivienda que ya posees para respaldar el préstamo, también estarás exponiendo ese patrimonio a las consecuencias de un posible incumplimiento.
Compara tasas, plazos, comisiones y costos de transferencia internacional antes de tomar una decisión.
3. ¿Cuánto dinero necesita aportar un extranjero?
El aporte inicial depende del precio de compra, el avalúo aceptado, el porcentaje financiado y los gastos asociados.
Un error frecuente es calcular la prima únicamente sobre el precio negociado.
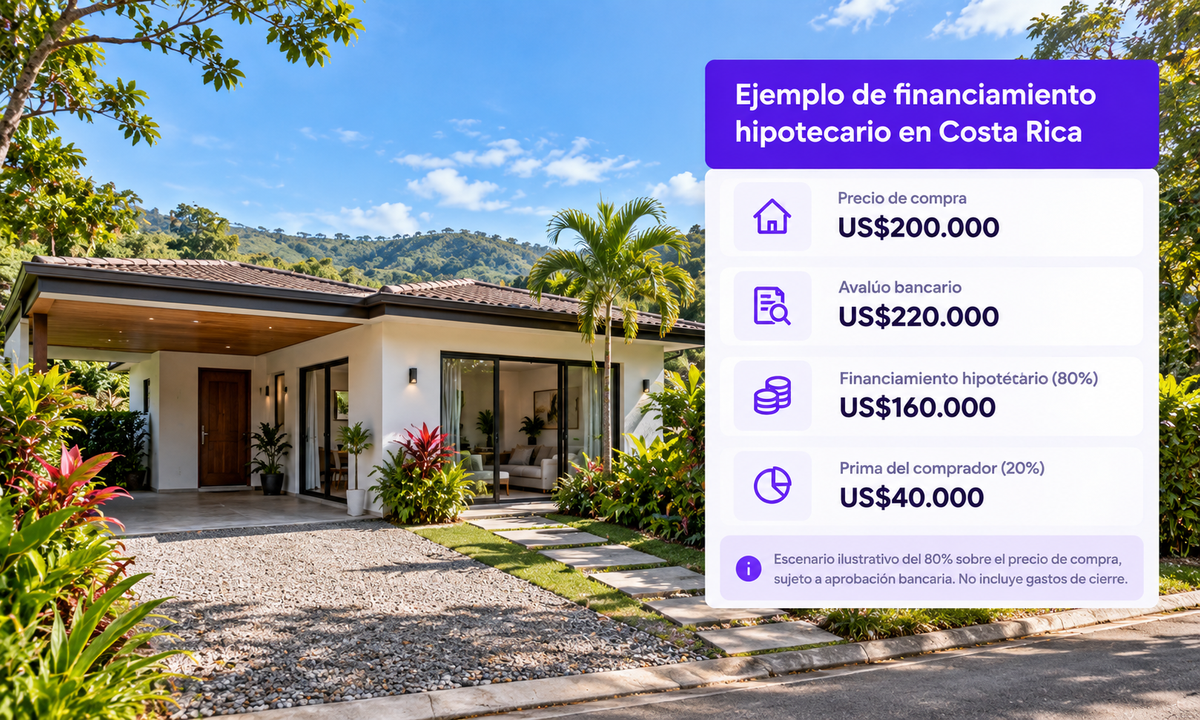
Ejemplo de financiamiento hipotecario del 80%
Supongamos que deseas comprar una propiedad en Costa Rica por US$200.000 y que el avalúo bancario determina un valor de US$220.000.
Si la entidad financiera aprueba un financiamiento del 80% sobre el precio de compra, el escenario sería el siguiente:
En este ejemplo, el comprador necesitaría aportar US$40.000 como prima, además de los gastos legales, registrales y bancarios correspondientes.
Aunque el avalúo es superior al precio de venta, esto no significa necesariamente que el banco financiará el 80% de los US$220.000. Algunas entidades utilizan como referencia el menor valor entre el precio de compra y el avalúo.
Por eso, antes de reservar una propiedad, es importante confirmar sobre qué valor se calcula el financiamiento y cuánto dinero deberás aportar realmente.
4. Requisitos y documentos para solicitar financiamiento
Cada entidad establece sus propios requisitos según el perfil del comprador.
Entre los documentos que podrían solicitarse están:
- Pasaporte y documentos de residencia, cuando correspondan.
- Constancias laborales o certificaciones de ingresos.
- Estados de cuenta bancarios.
- Declaraciones tributarias.
- Información sobre deudas actuales.
- Documentación que justifique la procedencia de los fondos.
- Información registral y plano de la propiedad.
Algunos documentos emitidos en el extranjero podrían requerir traducción, certificación o apostilla.
Confirma primero cuáles son necesarios para evitar gastos innecesarios.
También recuerda que el banco evalúa tanto al comprador como al inmueble. Una evaluación favorable de tus ingresos no significa que cualquier propiedad será aceptada como garantía.
5. Cómo comparar tasas, cuotas y gastos de financiamiento
La tasa de interés es importante, pero no representa el costo total de un préstamo.
Antes de elegir, solicita propuestas escritas y compara:
- Tasa de interés: si es fija, variable o cambia después de determinado período.
- Plazo: número de años y pagos requeridos.
- Cuota mensual: monto, seguros incluidos y posibles variaciones.
- Comisiones: apertura, formalización y otros cargos.
- Garantías: bienes o derechos que respaldarán la deuda.
- Gastos adicionales: avalúos, honorarios legales y transferencias.
- Pago anticipado: condiciones y posibles penalizaciones.
Una cuota menor no siempre significa un financiamiento más económico. Puede deberse a un plazo mayor o a un saldo final pendiente.
Procura comparar alternativas utilizando el mismo monto financiado y, cuando sea posible, plazos equivalentes.
6. Riesgos financieros al comprar desde el extranjero
Riesgo cambiario
Si tus ingresos están en una moneda y el préstamo en otra, las fluctuaciones del tipo de cambio pueden afectar tu capacidad de pago.
Por ejemplo, si debes pagar US$1.000 mensuales y el dólar aumenta un 15% frente a tu moneda, necesitarás un 15% más de moneda local para cubrir la misma cuota.
Este ejemplo es ilustrativo, no una previsión cambiaria.
Comprar para alquilar
Si planeas financiar una propiedad de inversión, no consideres los alquileres futuros como ingresos garantizados.
Calcula mantenimiento, administración, impuestos, períodos sin inquilinos y reparaciones.
Después incorpora la cuota del financiamiento.
La inversión debería evaluarse también bajo escenarios de ingresos menores a los esperados.
7. ¿Es mejor comprar como persona física o mediante una sociedad?
Algunos compradores extranjeros consideran adquirir propiedades mediante una sociedad.
Sin embargo, comprar mediante una estructura jurídica no significa que automáticamente tendrás acceso a mejores condiciones de financiamiento.
Debes confirmar si la entidad acepta solicitudes de sociedades, quién asumirá la deuda y si los socios deberán otorgar garantías personales.
La decisión debe revisarse con un notario o abogado y un contador, considerando las obligaciones legales, tributarias y financieras.
8. Qué revisar antes de reservar una propiedad
Si dependes de financiamiento, revisa cuidadosamente las condiciones de la reserva u opción de compra.
Confirma cuánto tiempo tendrás para obtener aprobación, qué documentación debe entregar el vendedor y qué ocurrirá si el crédito es rechazado, resulta insuficiente o se retrasa.
También considera el tiempo necesario para transferir fondos desde el extranjero y completar el cierre.
No asumas compromisos definitivos sin comprender las condiciones del contrato y la disponibilidad real de los recursos.
9. Preguntas frecuentes sobre financiamiento para extranjeros
¿Puede un extranjero no residente obtener una hipoteca en Costa Rica?
Existen programas que contemplan la evaluación de extranjeros no residentes. La disponibilidad y las condiciones dependen de cada entidad, del perfil financiero y del inmueble.
¿Qué bancos financian propiedades a extranjeros?
BAC publica información sobre un programa para extranjeros. También puedes consultar con otras entidades, como el BCR, si aceptan tu condición de residencia e ingresos. Cada caso requiere confirmación individual.
¿Cuánto debe aportar un extranjero para comprar una casa?
Depende del porcentaje de financiamiento aprobado, el avalúo y el precio de compra. Además de la prima, debes contemplar gastos de cierre y una reserva financiera.
¿Puedo solicitar un crédito si trabajo fuera de Costa Rica?
Puedes consultar entidades que evalúen ingresos internacionales. Deberás confirmar qué comprobantes aceptan y cuáles son sus requisitos específicos.
¿Qué es el seller financing?
Es un acuerdo mediante el cual el vendedor acepta financiar una parte del precio. Debe documentarse adecuadamente, incluyendo intereses, plazos, garantías y condiciones de pago.
¿Puedo comprar una propiedad mediante una sociedad?
Es posible evaluar esa estructura, pero debes confirmar sus implicaciones legales y tributarias, así como si el prestamista admite financiar a la sociedad.
10. Encuentra propiedades en Costa Rica con Global Reals
Comprar una propiedad desde el extranjero requiere coordinar tres elementos: la elección del inmueble, la disponibilidad de financiamiento y la revisión legal de la operación.
En Global Reals puedes explorar casas, apartamentos y terrenos en venta en Costa Rica, comparar ubicaciones, precios y características, y contactar a los asesores inmobiliarios para conocer más detalles.
También puedes consultar si un vendedor o desarrollador ofrece facilidades de pago y solicitar las condiciones por escrito.
Explora propiedades en Global Reals y comienza a buscar tu próxima vivienda o inversión inmobiliaria en Costa Rica.
Nota: Esta guía es informativa y no constituye asesoría financiera, bancaria o legal. Las condiciones de financiamiento deben confirmarse directamente con las entidades y profesionales correspondientes.